En bref
- La réception des factures électroniques est déjà obligatoire pour les entreprises concernées depuis le 1er septembre 2026.
- L’émission devient obligatoire en 2027 pour les PME et micro-entreprises assujetties à la TVA, selon le calendrier de la réforme.
- Un PDF envoyé par courriel ne suffit pas à lui seul pour répondre au nouveau dispositif.
- Vous devez préparer vos données, vos outils et vos tests avant le passage en production.
- Une plateforme agréée ou une solution compatible devient centrale dans le circuit de facturation.
Pour une TPE, septembre 2027 peut sembler encore loin. Pourtant, la réception des factures électroniques a déjà commencé pour les entreprises concernées. Vérifier maintenant vos fichiers clients, votre logiciel et votre façon de traiter les factures réduit le risque d’être confronté à un blocage au moment du premier envoi.
Ce qui change pour les TPE depuis septembre 2026
La réforme concerne, de façon générale, les entreprises établies en France et assujetties à la TVA, avec des exceptions selon les opérations. Pour les entreprises concernées, la réception des factures électroniques est devenue obligatoire depuis le 1er septembre 2026. L’émission suit un calendrier différent selon la taille de l’entreprise. Pour préparer ce changement, commencez par vérifier comment vos factures sont créées, envoyées, reçues et transmises à votre comptabilité.
Pour les grandes entreprises et les ETI, l’obligation d’émission a démarré en 2026. Pour les PME et micro-entreprises, elle commence au 1er septembre 2027. Autrement dit, vous pouvez devoir recevoir des factures électroniques avant d’en émettre. La préparation commence donc bien avant l’envoi de vos premières factures structurées.
Une facture électronique conforme au nouveau dispositif n’est pas un simple PDF transmis par e-mail. Elle repose sur des données structurées et suit le circuit prévu, directement via une plateforme agréée ou au moyen d’une solution compatible raccordée à cette plateforme. Le PDF peut rester un document utile pour la lecture, mais il ne suffit plus à lui seul.
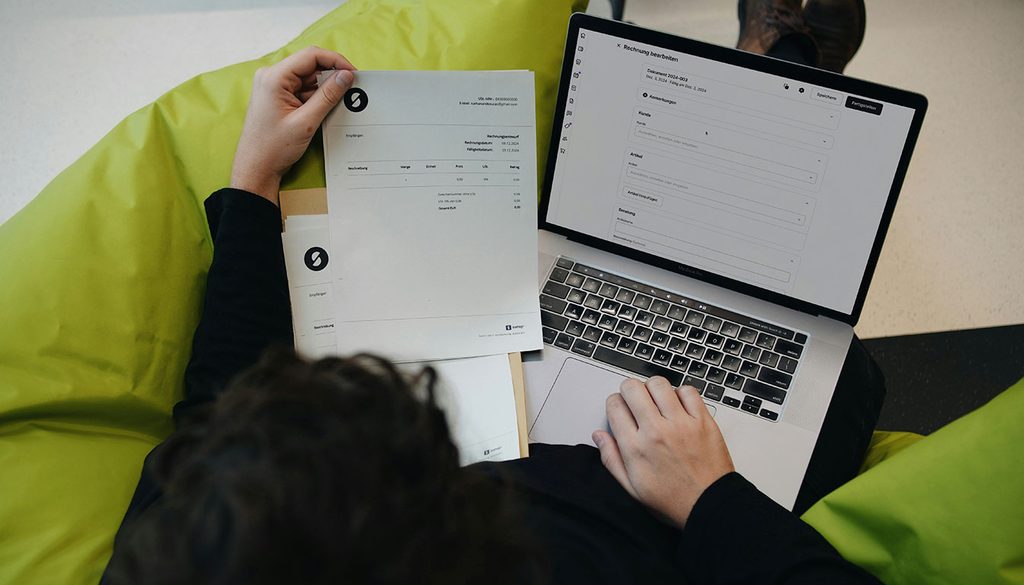
Les 7 étapes pour préparer sa facturation électronique
1. Cartographier vos flux
Commencez par lister qui facture qui, avec quels outils, et dans quels cas vous émettez ou recevez des factures. Séparez les clients professionnels établis en France, les particuliers, les clients étrangers et le secteur public : selon le cas, le flux relève de la facturation électronique ou de l’e-reporting. Identifiez aussi les avoirs, acomptes, prestations récurrentes et ventes mixtes.
Cette cartographie vous aide à repérer les points de rupture. Vous voyez où part l’information, où elle se perd et où un contrôle manuel reste nécessaire.
2. Nettoyer vos données clients
La qualité des données est un prérequis. Vérifiez les raisons sociales, adresses, identifiants, contacts de facturation et informations internes utiles au suivi. Une donnée erronée peut bloquer l’émission ou provoquer un rejet.
Faites un contrôle ciblé : doublons, champs vides, formats incohérents, mentions obsolètes. Corriger ces erreurs avant les tests évite de les reprendre facture par facture.
3. Choisir la bonne plateforme
Vous devez comprendre comment votre activité va transmettre et recevoir les factures. Vous pouvez utiliser directement une plateforme agréée ou conserver un logiciel compatible s’il est raccordé à l’une de ces plateformes.
Si vous cherchez une solution pensée pour les indépendants et les micro-entrepreneurs, le logiciel de facturation électronique de Solo est une excellente piste pour les indépendants et les micro-entrepreneurs. Selon la formule retenue, elle réunit la création de devis et de factures, le suivi des paiements et des fonctions de gestion de base. Comme Solo figure également dans la liste des plateformes agréées publiée par l’administration fiscale, cela sécurise votre démarche. Avant de choisir, vérifiez les fonctions incluses dans l’offre, les possibilités d’export, la connexion avec votre comptabilité et le niveau d’assistance proposé.
Pour les entreprises qui facturent peu, l’enjeu est la simplicité. Pour celles qui ont plusieurs personnes sur le dossier, il faut aussi gérer les droits d’accès, la traçabilité et les validations. Dans certains cas, le besoin n’est pas un outil plus sophistiqué, mais un outil mieux adapté à vos usages.
4. Adapter votre logiciel et vos modèles
Vérifiez que votre logiciel de facturation peut produire les données attendues, gérer les statuts utiles et conserver une logique de suivi claire. Un outil ancien n’intègre pas forcément les formats, les mentions et les connexions nécessaires : demandez à son éditeur ce qui est réellement pris en charge.
C’est aussi le moment d’ajuster vos modèles : numérotation, SIREN du client, adresse de livraison distincte, catégorie de l’opération, option éventuelle pour la TVA sur les débits et exports. Prévoyez également la conservation des factures sous leur forme électronique pendant six ans. Assurez-vous que vos différents logiciels sont bien connectés afin de garantir des données identiques partout. L’idée est de vous épargner les doubles saisies (et les erreurs de copier-coller qui vont avec !).
5. Organiser vos rôles et vos accès
Qui crée, qui valide, qui corrige, qui suit les rejets ? Cette question compte autant que le choix de l’outil. Votre TPE fonctionne peut-être avec peu d’intervenants, mais chacun doit connaître son rôle. Écrivez une procédure courte : création, contrôle, envoi, traitement des erreurs, relance. Chacun doit savoir quoi faire en cas d’absence ou de hausse ponctuelle du volume.
6. Tester avant la date butoir
Testez vos cas réels avant 2027. Créez plusieurs scénarios : facture simple, avoir, client avec données incomplètes, transmission corrigée, facture rejetée. Quelques essais représentatifs suffisent pour vérifier que votre processus de facturation fonctionne dans les situations courantes.
À cette étape, vous pouvez aussi vérifier le rôle de Chorus Pro dans la facturation électronique lorsque vous facturez le secteur public. Vous distinguerez ainsi ce portail des plateformes utilisées pour les échanges entre entreprises privées.
7. Prévoir le traitement des erreurs
Les rejets, les incohérences et les retours de statut ne sont pas des exceptions théoriques. Vous devez décider à l’avance qui les lit, qui les corrige et sous quel délai. Une facture non traitée peut vite devenir un incident de trésorerie.
Prévoyez aussi une solution de secours : qui intervient si un champ manque, si l’un de vos clients change d’identifiant ou si une connexion entre deux outils tombe ? La marche à suivre doit être connue avant le premier envoi.
Les sept étapes se résument ainsi :
| Étape | Objectif | Point de vigilance |
|---|---|---|
| Cartographier | Comprendre le flux | Ne rien oublier des cas réels |
| Nettoyer | Fiabiliser les données | Corriger les doublons et champs vides |
| Choisir l’outil | Sécuriser l’envoi et la réception | Vérifier la compatibilité |
| Adapter le logiciel | Produire les bons formats | Tester les modèles et exports |
| Organiser les accès | Clarifier les responsabilités | Définir qui fait quoi |
| Tester | Détecter les blocages | Simuler des cas concrets |
| Gérer les erreurs | Éviter l’arrêt du flux | Prévoir une procédure simple |
Les erreurs à éviter avant le passage à la facturation électronique
La première erreur consiste à confondre facture électronique et PDF envoyé par mail. En cas d’incident technique, un envoi par e-mail peut dépanner ponctuellement, mais il faut documenter l’incident et régulariser le flux sans créer de doublon.
La deuxième erreur est d’attendre la date d’émission obligatoire sans préparer la réception. Or, pour les entreprises concernées, recevoir des factures électroniques fait déjà partie des obligations depuis le 1er septembre 2026.
La troisième erreur est de sous-estimer les données. Une plateforme ou un logiciel ne corrige pas des informations clients incomplètes. Si vos référentiels sont mauvais, le problème revient au moment de l’émission.
La quatrième erreur est de négliger les exceptions. Le champ de la réforme vise les opérations entre entreprises établies en France et assujetties à la TVA, mais certaines opérations ou zones suivent d’autres règles. Vérifiez toujours votre cas d’usage réel avant d’appliquer une règle trop générale.
Enfin, évitez de tester trop tard. Un test unique ne suffit pas. Il faut au moins vérifier la création, l’envoi, la réception, les rejets et la correction.
FAQ sur la facturation électronique des TPE
Quand une TPE doit-elle commencer à se préparer ?
Dès maintenant. Si votre activité entre dans le champ de la réforme, vous devez déjà pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Les PME et micro-entreprises concernées devront ensuite en émettre à partir du 1er septembre 2027.
Un PDF envoyé par e-mail suffit-il ?
Non. Un simple PDF envoyé par mail ne constitue pas à lui seul une facture électronique conforme au nouveau dispositif.
Faut-il forcément changer de logiciel ?
Pas forcément, mais vous devez vérifier que votre outil peut s’intégrer au circuit attendu, produire les bonnes données et gérer les statuts utiles. Si ce n’est pas le cas, il faudra l’adapter ou en changer.
Les micro-entrepreneurs en franchise de TVA sont-ils concernés ?
Oui. Ils restent assujettis à la TVA même lorsqu’ils n’en sont pas redevables. Ils doivent recevoir les factures électroniques depuis septembre 2026 et devront émettre les factures concernées à partir de septembre 2027.
Que faut-il vérifier en priorité ?
Commencez par la qualité des données clients, la compatibilité de l’outil, les rôles internes et les scénarios d’erreur. Ces quatre points évitent la plupart des blocages de départ.
Les règles sont-elles les mêmes pour toutes les opérations ?
Non. Le cadre général vise les entreprises établies en France et assujetties à la TVA, mais certaines opérations ou zones relèvent de règles distinctes. Il faut donc vérifier votre cas exact.